
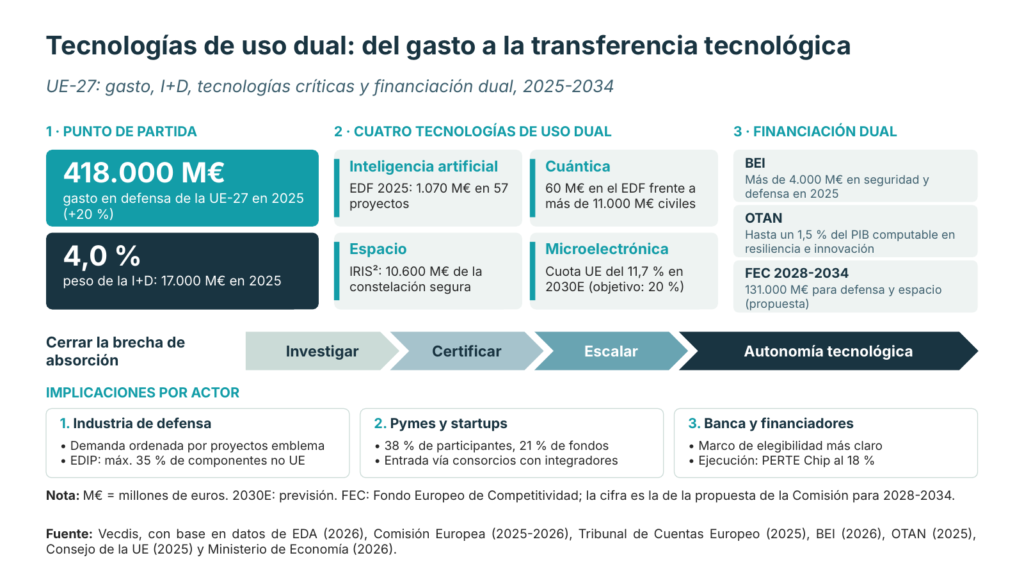
Los Estados miembros de la UE gastaron 418.000 millones de euros en defensa en 2025, un 20 % más que el año anterior. De cada cien euros, cuatro se destinaron a investigación y desarrollo. Por eso, ese desequilibrio sitúa a las tecnologías de uso dual, las que sirven a la vez al mercado civil y a la defensa, en el centro de la agenda industrial europea.
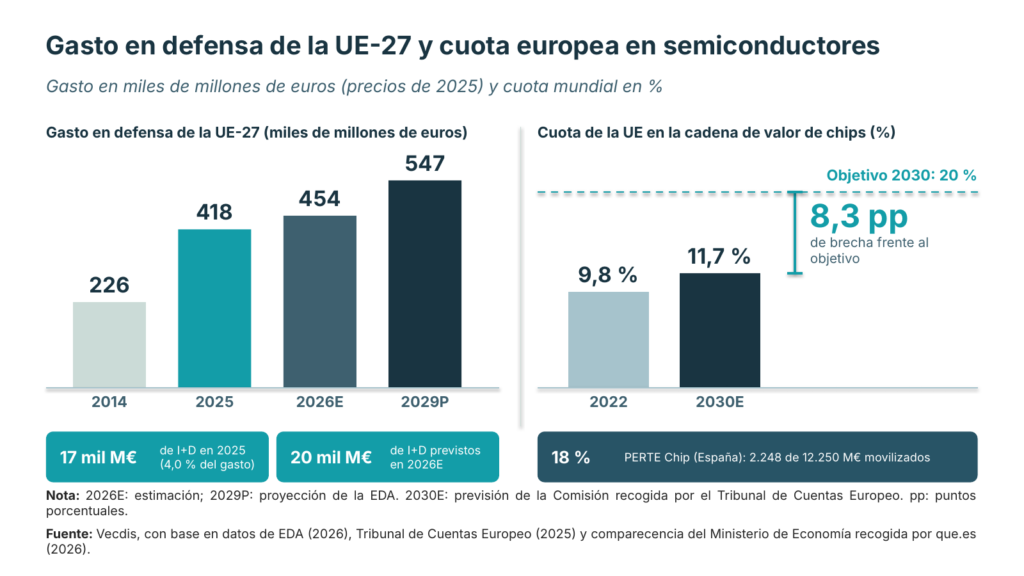
El 4,0 % es el peso de la I+D que la Agencia Europea de Defensa (EDA) publicó en julio. Para 2026 se prevé un gasto de 454.000 millones y una I+D cercana a los 20.000 millones. La propia EDA reconoce que la distancia entre lo que se adquiere y lo que se desarrolla sigue ampliándose. El reto ya no es solo presupuestario; también es tecnológico.
En 2025, la I+D supuso 17.000 de los 418.000 millones de euros de gasto en defensa de la UE-27. Para 2026, la EDA prevé 20.000 millones de I+D sobre un gasto total de 454.000 millones.
Dependencia, fragmentación y escala
El diagnóstico tiene tres capas.
La primera es la dependencia. Según el Informe Draghi, el 78 % del gasto en adquisiciones entre mediados de 2022 y mediados de 2023 fue a proveedores de fuera de la UE, y el 63 % de ese total, a Estados Unidos. Sin embargo, la cifra es objeto de debate entre analistas.
La segunda es la fragmentación. Las compras conjuntas supusieron el 24 % del gasto en equipamiento en 20252. Además, en armamento la UE opera más de 170 sistemas distintos; Estados Unidos, unos 304.
La tercera es la escala de la investigación. La I+D pública de defensa equivale al 0,02 % del PIB en la UE y al 0,3 % en Estados Unidos. Así, la proporción es de uno a quince.
Tecnologías de uso dual y brecha de absorción tecnológica
Vecdis denomina a este fenómeno brecha de absorción tecnológica: la distancia entre la capacidad civil que Europa ya posee y su capacidad para convertirla en sistemas desplegables, certificados y fabricados a escala. La ciencia existe; el cuello de botella está en la transferencia. Las cuatro tecnologías de uso dual que marcan la frontera de la defensa muestran el mismo patrón con intensidades distintas.
Las tecnologías de uso dual, una a una
Inteligencia artificial. Es la tecnología con mayor grado de absorción. La convocatoria 2025 del Fondo Europeo de Defensa (EDF) asignó 1.070 millones de euros a 57 proyectos, con la IA, la ciberdefensa y los drones entre sus líneas destacadas. Indra coordina ECC2, un sistema europeo de mando y control cibernético con 34 millones de financiación comunitaria. La pyme española Multiverse Computing lidera AI-SHIELD, que comprime modelos de lenguaje para operar en entornos clasificados. Esa misma técnica tiene aplicación, por ejemplo, en banca o en sanidad.
Tecnologías cuánticas. La asimetría es la mayor de las cuatro. La UE y sus Estados miembros han invertido más de 11.000 millones de euros en cuántica en cinco años. En cambio, los proyectos cuánticos del EDF y de sus programas precursores suman unos 60 millones. La navegación sin GPS mediante sensores cuánticos figura entre las prioridades militares, aunque con presupuestos todavía a escala de demostrador. Incluso Eagle-1, el satélite europeo de distribución cuántica de claves, no se lanzará antes de finales de 2027.
Espacio. IRIS², la constelación europea de conectividad segura, movilizará 10.600 millones de euros mediante una concesión al consorcio SpaceRISE, formado por SES, Eutelsat e Hispasat. Es el mayor programa dual de la UE: el mismo activo da servicio a gobiernos, fuerzas armadas y mercado civil. Aun así, sus servicios plenos se esperan hacia el final de la década.
Microelectrónica. Es la base de las otras tres. El Tribunal de Cuentas Europeo prevé que la cuota de la UE en la cadena de valor mundial de los semiconductores pase del 9,8 % en 2022 al 11,7 % en 2030, por debajo del objetivo del 20 %. Por tanto, la autonomía en IA y en espacio depende de disponer de chips de confianza.
Las tecnologías de uso dual como criterio de financiación
El uso dual ha pasado de argumento a criterio de elegibilidad. El Banco Europeo de Inversiones (BEI) superó los 4.000 millones de euros en seguridad y defensa en 2025, frente a 1.200 millones en 2024. Asimismo, la OTAN permite computar hasta un 1,5 % del PIB en resiliencia, innovación y base industrial dentro del compromiso del 5 %. Por último, la propuesta de marco financiero 2028-2034 reserva 131.000 millones de euros a defensa y espacio en el futuro Fondo Europeo de Competitividad, en torno a cinco veces el marco actual.
Existe financiación para tecnologías de uso dual. Pero la capacidad de absorberla depende de tres factores: consorcios que pasen del prototipo a la producción en serie, certificación militar desde el diseño y compras conjuntas que aporten escala.
Implicaciones de las tecnologías de uso dual por actor
Industria de defensa
La demanda de los próximos años se ordenará en torno a los cuatro proyectos emblema del Defence Readiness Roadmap 2030: defensa frente a drones, vigilancia del flanco oriental, escudo aéreo y escudo espacial. El programa EDIP limita al 35 % el peso de los componentes no comunitarios. Por ello, el origen europeo de chips y software gana peso como condición de elegibilidad.
Pymes y startups tecnológicas
Representan el 38 % de los participantes del EDF 2025 y reciben el 21 % de la financiación. La vía de entrada más directa son los consorcios liderados por integradores. En España, el Plan Industrial y Tecnológico para la Seguridad y la Defensa destina el 31,16 % de sus 10.471 millones a telecomunicaciones y ciberseguridad, y el 84 % de sus programas especiales de modernización tiene aplicación civil.
Banca y financiadores
El préstamo de 385 millones del BEI a Indra para I+D en defensa y espacio es una operación de referencia en España. Además, la banca comercial cuenta con un marco de elegibilidad más claro para financiar tecnologías de uso dual. Con todo, la ejecución es la variable que conviene vigilar: el PERTE Chip ha movilizado 2.248 de sus 12.250 millones.
El nuevo momento de verdad
El momento de verdad de la defensa europea no ocurre cuando se aprueba un presupuesto récord. Ocurre cuando una tecnología nacida en un laboratorio civil europeo se integra en un sistema en servicio, certificada, fabricada a escala y con proveedor europeo.
El aumento del gasto amplía capacidades, pero no garantiza por sí solo autonomía tecnológica.
