
El método de las tres pruebas para validar la inversión en IA con tu CFO antes de llevarla al consejo
Para validar la inversión en IA, el director financiero (CFO) necesita saber cómo se medirá el resultado antes de aprobar el primer euro. Si el CEO llega sin esa respuesta, la conversación suele bloquearse. Y hay un dato que explica por qué ese bloqueo importa tanto.
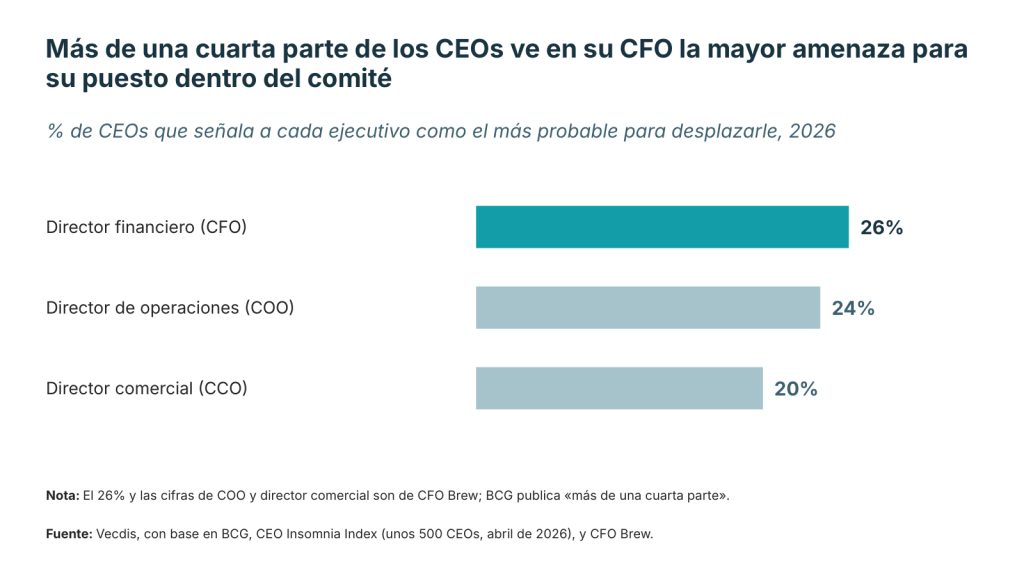
El dato viene del CEO Insomnia Index de BCG, una encuesta a unos 500 CEOs de empresas con ingresos de entre 100 millones y más de 5.000 millones de dólares. Más de una cuarta parte (el 26%, según la cobertura de CFO Brew) ve en su CFO la mayor amenaza para su puesto dentro del comité de dirección. Le siguen el COO, con un 24%, y el director comercial, con un 20%.
Por qué el CFO pide pruebas
BCG apunta una causa. El CFO habla con el consejo con frecuencia, y eso le da credibilidad e influencia. Con el tiempo, advierte el estudio, esa posición podría convertirlo en el heredero natural del CEO.
La presión sobre el CEO también sube. Más de la mitad espera cambios en su equipo directivo en los próximos seis meses. Uno de cada tres siente que tiene más que demostrar ante su consejo que hace medio año. Y los consejeros hacen preguntas más detalladas e informadas, también sobre IA, según Judith Wallenstein, de BCG.
En ese contexto, un proyecto de IA que no se puede medir es un riesgo para los dos. Si falla, ambos tendrán que explicarlo al consejo. Pedir pruebas antes de aprobar es la reacción lógica del CFO.
Una precisión: BCG no afirma que el CFO frene la IA. Esa lectura es de Vecdis. Nuestra tesis es que, cuando un CFO frena, suele frenar una inversión que no puede comprobar.
Tres pruebas para validar la inversión en IA
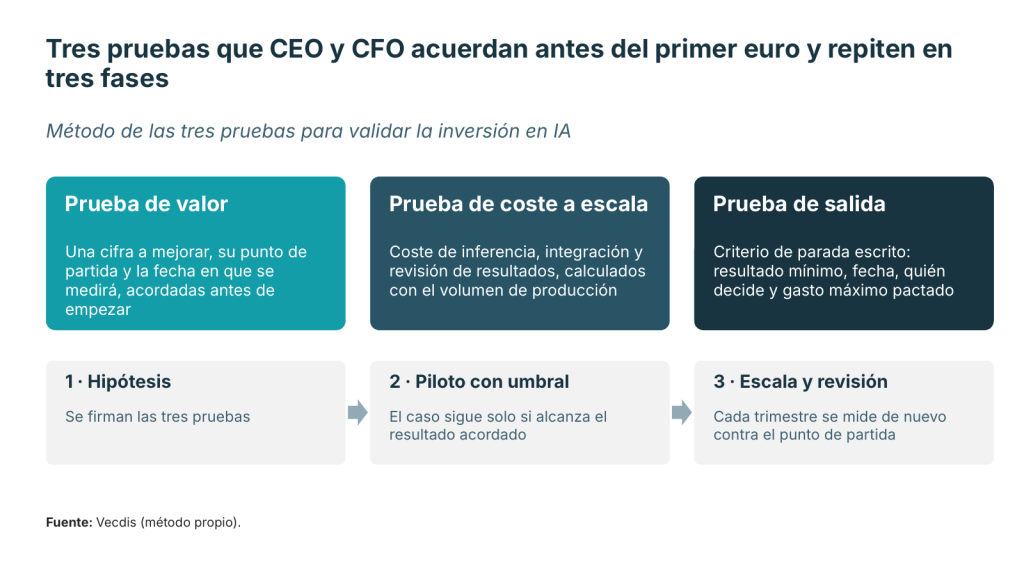
Proponemos un método de tres pruebas. CEO y CFO las acuerdan antes de gastar el primer euro, cada una responde a una pregunta del CFO y el consejo puede auditarlas después.
Prueba de valor: ¿qué vamos a ganar y cómo lo mediremos? Se escribe una cifra que el proyecto debe mejorar, por ejemplo el coste de resolver una reclamación. Se anota cuánto vale hoy (el punto de partida) y la fecha en que se medirá. Sin punto de partida no se puede demostrar ningún ahorro. Sin fecha, el piloto no termina nunca.
Prueba de coste a escala: ¿cuánto costará cuando lo use toda la empresa? Un piloto funciona con pocos usuarios y mucha atención del equipo. En producción todo cambia: cada consulta a la IA cuesta dinero (el coste de inferencia), hay que conectar el sistema con los demás y alguien debe revisar los resultados. Un caso que ahorra en el piloto puede dejar de ahorrar con diez veces más volumen.
Prueba de salida: ¿cuándo paramos? Se escribe antes de empezar: qué resultado mínimo hace falta, en qué fecha, quién decide y cuánto dinero se habrá gastado para entonces. Si el piloto no llega, se detiene. Es la prueba que más tranquiliza a un CFO, porque convierte un gasto sin límite en una apuesta con tope.
Las tres pruebas se aplican en tres fases. Primero, la hipótesis: se firman las tres pruebas. Después, el piloto con umbral: el caso sigue solo si alcanza el resultado acordado. Por último, la escala con revisión trimestral, que vuelve a medir contra el punto de partida.
Qué cambia en banca, seguros y en el comité de dirección
Para banca. Un banco ya tiene una disciplina para esto: la validación de modelos de riesgo, con revisión independiente y comprobación de resultados contra datos pasados (backtesting). Aplicarla a cada caso de IA es la vía más rápida para validar la inversión en IA, con el mismo lenguaje y el mismo comité. El CFO reconoce su propio método.
Para seguros. La función actuarial ya trabaja con hipótesis escritas y revisiones periódic as. Un ahorro esperado en siniestros o en suscripción se presenta igual: como supuesto con un rango y una fecha de revisión. El CFO lo lee en un formato que ya conoce.
Para el comité de dirección. Con las tres pruebas firmadas, el CFO deja de ser un obstáculo posible y pasa a copatrocinar el proyecto, porque quien fija la métrica comparte el resultado. Y el consejo, que pregunta con más detalle cada trimestre, recibe un caso con punto de partida, coste a escala y condición de parada. Es un caso que se defiende solo.
El momento de verdad de la inversión en IA
El momento de verdad de la IA no ocurre cuando el CEO pide presupuesto. Ocurre cuando el CFO firma la métrica contra la que se medirá. Hasta ese día, el CFO responde ante el consejo por una apuesta que no ha podido medir.
Preguntas frecuentes
¿Cómo validar una inversión en IA antes de escalarla?
Se valida con tres pruebas que CEO y CFO acuerdan antes de empezar: valor, coste a escala y salida. La primera fija una métrica financiera, una línea base y un plazo. Después, la de coste incluye la inferencia, la integración y la supervisión humana. Por último, la de salida define cuándo se para el proyecto.
¿Qué pide un CFO para aprobar un proyecto de IA?
Pide poder auditar el resultado. En la práctica, una métrica financiera con línea base, un coste unitario a escala y un tope de gasto comprometido. Es lo que necesita para responder ante un consejo que, según BCG, pregunta con cada vez más detalle.
¿Por qué el CFO frena los proyectos de IA?
Frena cuando la inversión no se puede comprobar. BCG no atribuye ese freno al CFO, pero sí señala que su contacto frecuente con el consejo le da influencia, y esa posición hace racional pedir pruebas. La lectura es de Vecdis.
¿Cuánto cuesta escalar un piloto de IA?
Más que el piloto, y la cifra depende del caso. Al escalar se suman el coste de inferencia, la integración con los sistemas existentes y la supervisión humana. Por eso la prueba de coste se hace con el volumen de producción, no con el del piloto.
¿Qué criterio de parada debe tener un proyecto para validar la inversión en IA?
Debe fijar un resultado mínimo, un plazo y un responsable de la decisión. Si el piloto no cruza el umbral acordado en la fecha pactada, se detiene. El criterio convierte un gasto abierto en una apuesta con tope, que es lo que más tranquiliza a un CFO.
