
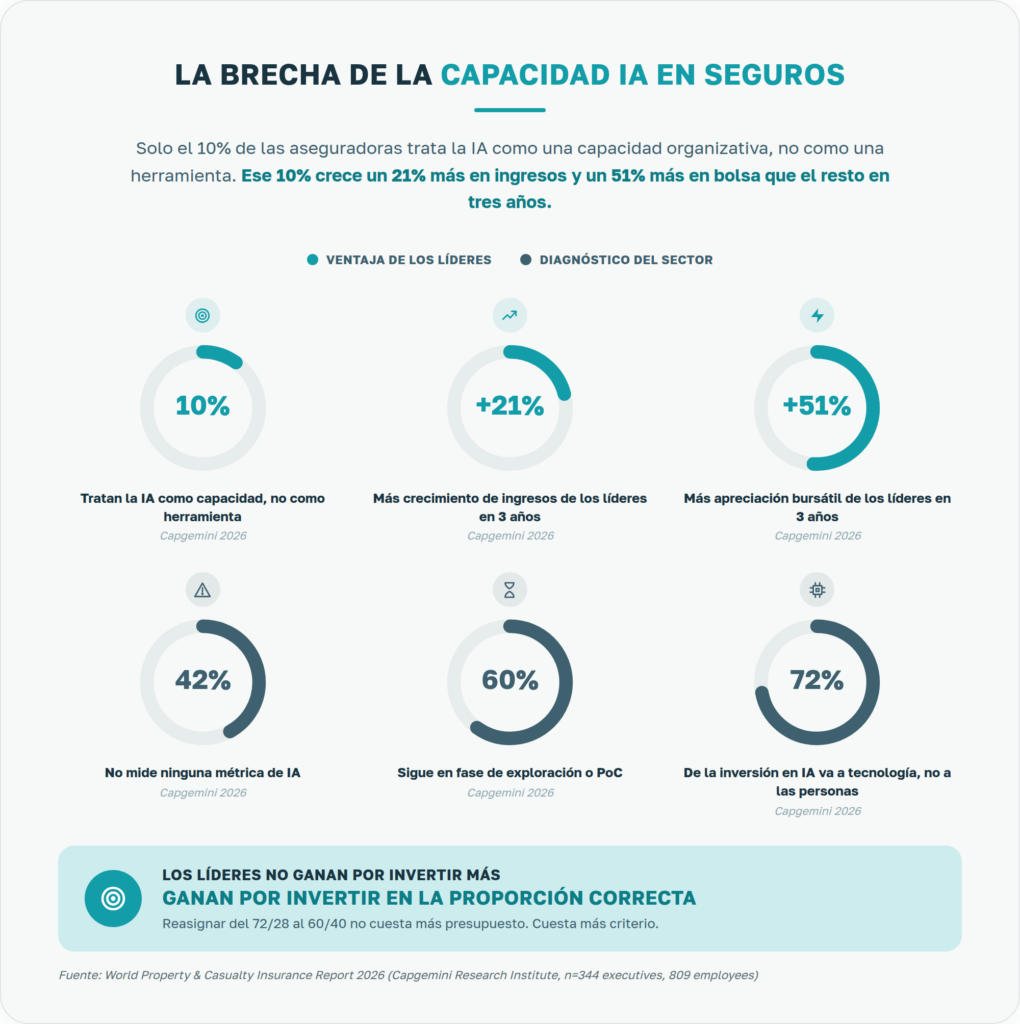
Solo una de cada diez aseguradoras del mundo está gestionando su capacidad IA en seguros como lo que en realidad es: una ventaja competitiva. El resto, sin embargo, sigue tratándola como lo que le resulta más cómodo pensar que es: una simple herramienta.
Además, esa cifra —el 10%— es la que emerge del World Property & Casualty Insurance Report 2026 como retrato del sector. Asimismo, su corolario es el que debería reordenar cualquier plan estratégico: ese pequeño grupo cabecero ha logrado, en consecuencia, un 21% más de crecimiento en ingresos y aproximadamente un 51% más de apreciación bursátil en tres años que la media del sector.
No es un margen: es una brecha que se ensancha cada trimestre. Por eso, la conversación sobre la capacidad IA en seguros ya no es sobre tecnología, sino sobre modelo operativo.
La descompensación organizativa: la enfermedad del 90% en capacidad IA en seguros
El diagnóstico del 90% restante es incómodamente reconocible: una descompensación entre lo que la tecnología permite y lo que la organización sabe absorber. Los sistemas avanzan más rápido que las estructuras que deberían integrarlos, y el resultado es la fotografía que la propia investigación documenta con crudeza.
Dos datos lo resumen. Primero: el 42% de las aseguradoras no mide ninguna métrica de IA. Ninguna. No hay marco de KPI, no hay panel, ni revisión alguna. Segundo: el 60% sigue anclada en fase de exploración o proof-of-concept. Se pilotea, no se despliega. Se prueba, no se integra. En definitiva, sin medición, no hay forma de saber si lo que se prueba funciona o no.
Asimismo, el tercer dato completa el diagnóstico y probablemente sea el más revelador: de media, las aseguradoras dedican el 72% de su inversión en IA a tecnología e infraestructura, y solo el 28% a change management, incluyendo formación básica de empleados y liderazgo. Es, en definitiva, la proporción exactamente invertida a lo que produce valor: se compra el motor, pero no se enseña a conducir.
Qué hacen distinto los líderes en capacidad IA en seguros
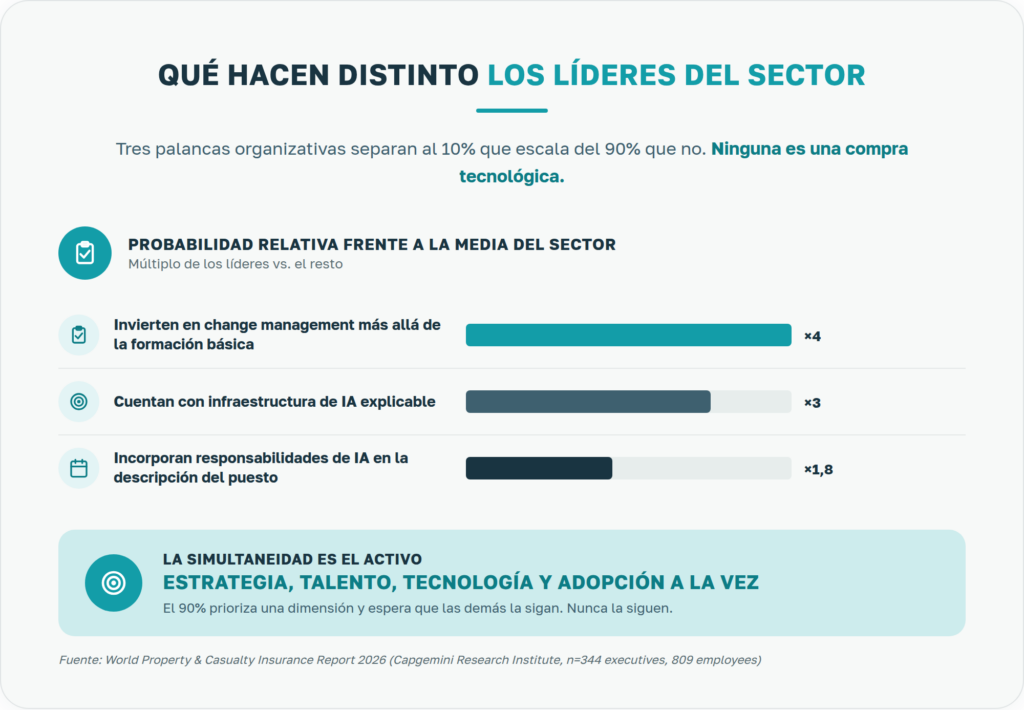
Los datos comparativos entre el grupo cabecero y el resto son casi didácticos. Tres ratios que deberían enmarcarse en los comités de dirección del sector.
Los líderes son cuatro veces más propensos a invertir en change management más allá de la formación básica. No cursos puntuales, sino rediseño de rutinas, coaching sostenido, integración en flujos reales de trabajo.
Asimismo, son tres veces más propensos a tener infraestructura de IA explicable que le dice al empleado cuándo puede confiar en el output del sistema y cuándo debe cuestionarlo. Ese es el pilar de la confianza empresarial en la IA, y sin él el escalado se atasca en el suscriptor, el tramitador o el gestor que —con razón— desconfía.
Y son casi el doble de propensos a incorporar responsabilidades de IA directamente en las descripciones de puesto. No es un matiz cosmético. Es la forma más rápida de convertir una capacidad aspiracional en accountability real. Si no está en la descripción del puesto, no está en la conversación de desempeño. Y si no está en la conversación de desempeño, no ocurre.
Los cuatro ejes: por qué la simultaneidad es el activo
El marco que emerge de estos datos no es una lista de buenas prácticas. Es una tesis: estrategia, talento, tecnología y adopción tienen que moverse a la vez, no en serie. Esa simultaneidad es lo que produce ventaja compuesta y, así pues, explica por qué el 90% se queda fuera: casi todas las organizaciones priorizan una dimensión, avanzan en ella y esperan que las otras la sigan. Nunca la siguen.
Estrategia
La IA se define desde el consejo, no desde IT. Cuando la IA se embebe en la estrategia de negocio desde el principio, deja de ser un juego de eficiencia y se convierte en ventaja competitiva que impacta directamente el bottom line. Cuando se embebe después, no hay retorno que rescate la operación.
Talento
Además, no basta con formar: hay que rediseñar puestos, definir roles de orquestación que alineen estrategia y principios de IA, y aceptar que la próxima generación de suscriptores, tramitadores y agentes trabajará codo con codo con una fuerza laboral sintética.
Tecnología
Cloud, IA explicable, integración con legacy. Aquí hay, por su parte, un matiz relevante que los líderes entienden: no se trata de reemplazar los sistemas core, sino de envolverlos. La IA corre junto al legacy, no encima ni en lugar de él.
Adopción
Medición continua, revisión de outputs, feedback loops estructurados: en efecto, sin adopción medida, la inversión se evapora en despliegues que nadie audita.
Un diagnóstico previo, cuatro preguntas
Para el 90% que aún no ha escalado, la pregunta útil no es «¿qué hacen los mejores?», sino «¿en qué dimensión estamos más cojos?». Un ejercicio de dos horas con el comité de dirección suele bastar para ubicarse:
¿Cuántos KPI de IA revisa el comité mensualmente? Si la respuesta es cero, la organización está en el 42% que no mide. Ese es el primer punto de fuga.
¿Qué porcentaje del presupuesto de IA va a change management? Si es 28% o menos, la organización está en la media del sector. Y la media del sector, como hemos visto, no consigue escalar.
¿Cuántas descripciones de puesto han sido revisadas para incluir responsabilidades de IA en los últimos doce meses? Si es una cifra residual, no hay accountability. Y sin accountability, la fluidez no se instala.
¿Existe infraestructura de IA explicable que guíe al empleado en cuándo confiar y cuándo cuestionar? Si la respuesta es difusa, el sistema está desplegado pero no está adoptado.
Cuatro preguntas. Cuatro palancas. El marco no es aspiracional: es diagnóstico.
Qué implica la capacidad IA en seguros para el sector asegurador español
En el mercado ibérico, donde las grandes casas conviven con mutualidades sólidas y aseguradoras especialistas, el análisis tiene un matiz añadido. La ventaja competitiva histórica se ha construido sobre criterio experto acumulado —el suscriptor de vida, el tramitador senior de siniestros complejos, el agente que conoce a su cliente desde hace veinte años—. Ese criterio no se pierde con la IA. Pero se degrada rápido si se despliegan sistemas que no incorporan el conocimiento experto en su lógica ni en su explicabilidad.
Por tanto, ahí está la oportunidad concreta para las aseguradoras españolas: la ventana no está cerrada. La mayoría de operadores europeos tampoco ha escalado todavía. Y las tres palancas que separan al líder del rezagado —change management sustancial, IA explicable, IA embebida en job descriptions— son decisiones organizativas, no compras tecnológicas. Se pueden tomar. Y se pueden tomar rápido.
Pero hay un dato que conviene subrayar antes de cerrar: los líderes no lo son por invertir más. Lo son por invertir en la proporción correcta. Reasignar del 72/28 al 60/40 no cuesta más presupuesto. Cuesta más criterio.
El nuevo momento de verdad del sector
Durante décadas, la ventaja competitiva en seguros se decidió en tres frentes clásicos: pricing técnico, red de distribución y gestión del siniestro. En 2026 se decide en un cuarto: la capacidad organizativa de integrar IA como capacidad, no como herramienta. Y esa capacidad no la construye el CIO. La construye el consejo, cuando decide que la IA merece un asiento en la mesa donde se toman las decisiones estratégicas, no solo en la mesa donde se aprueban los presupuestos tecnológicos.
El momento de verdad de la IA en seguros no ocurre cuando se despliega un modelo. Ocurre cuando el consejo decide en qué proporción se reparte la inversión. Ese es el momento que separa al líder del rezagado. Y es el momento que cualquier aseguradora española puede escoger tener, o no, en su próximo comité estratégico.
Si quieres diagnosticar en qué punto de madurez de capacidad IA en seguros está tu organización, en Vecdis podemos ayudarte a construir ese diagnóstico.
Datos sectoriales referenciados en este análisis proceden del World Property & Casualty Insurance Report 2026 (Capgemini Research Institute, n=344 executives, 809 employees).
